退職金や満期保険金がまとまって入ったとき、「今すぐ全部入れるべきか、毎月に分けるべきか」で手が止まる人は多いです。調べると「一括のほうが有利」「ドルコストが安全」の両方が出てきて、かえって迷う。この記事では、2つの手法で損益の差がどこから生まれるのか、過去データで語られる勝率の話、そして自分がどちらを選ぶべきかの判断基準を、具体的な数字とあわせて整理します。
ステップ1:違いは「市場に置いている時間」
一括投資は、手元の資金を一度に投じる方法。ドルコスト平均法(分割投資)は、同じ金額を一定額ずつ、期間を区切って買い付ける方法です。
120万円を例にすると、一括は初日に120万円が市場に入ります。毎月10万円×12か月なら、1年間の平均投資額はおよそ半分。つまり分割とは、資金の半分を1年間現金で寝かせる選択でもあります。ここが損益差の正体です。
ステップ2:ドルコスト平均法が効く仕組みを数字で見る
毎月1万円ずつ、基準価額が次のように動いたとします。
| 買付月 | 基準価額 | 買えた口数 |
|---|---|---|
| 1か月目 | 10,000円 | 1.00口 |
| 2か月目 | 8,000円 | 1.25口 |
| 3か月目 | 12,500円 | 0.80口 |
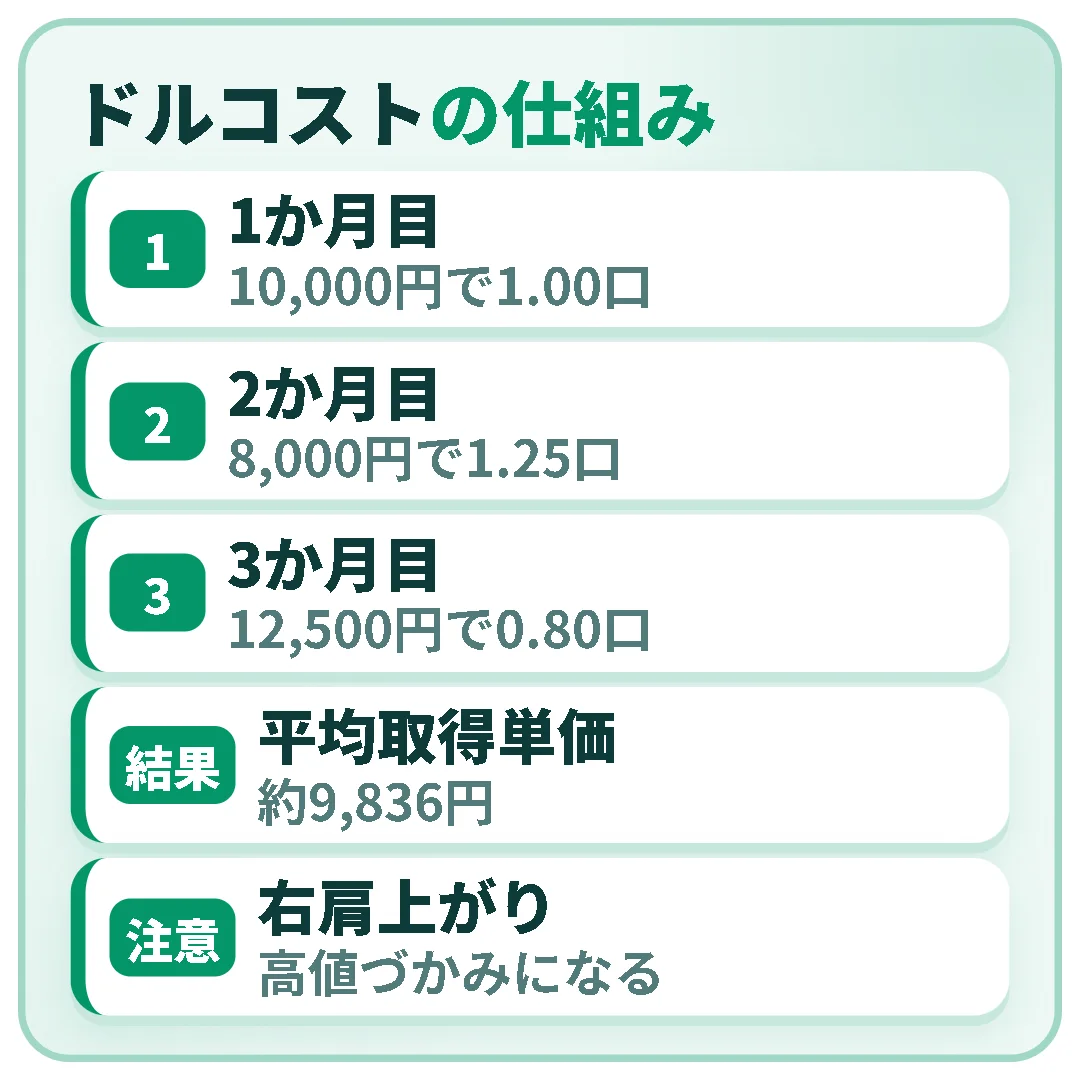
3万円で合計3.05口。平均取得単価は約9,836円です。価格の単純平均(10,167円)より安く買えています。安いときに多く、高いときに少なく買うため、平均単価が下がる。これが分割の数学的なメリットです。
ただし、価格が右肩上がりに動いた場合は逆になります。後から買うほど高値づかみになるからです。
ステップ3:一括が有利になりやすいと言われる理由
株式市場は長期で見ると上昇した期間のほうが長かった、という前提に立つと、早く市場に入れた資金ほど有利になります。海外の運用会社が過去の株価データで検証した例では、12か月かけて分割するより一括のほうが結果が良かった割合は3分の2前後と報告されています。検証する市場・期間・資産クラスで数字は変わるので、「必ずそうなる」と受け取らないでください。
期待値では一括、値下がりしたときの精神的な耐えやすさでは分割。この対立です。
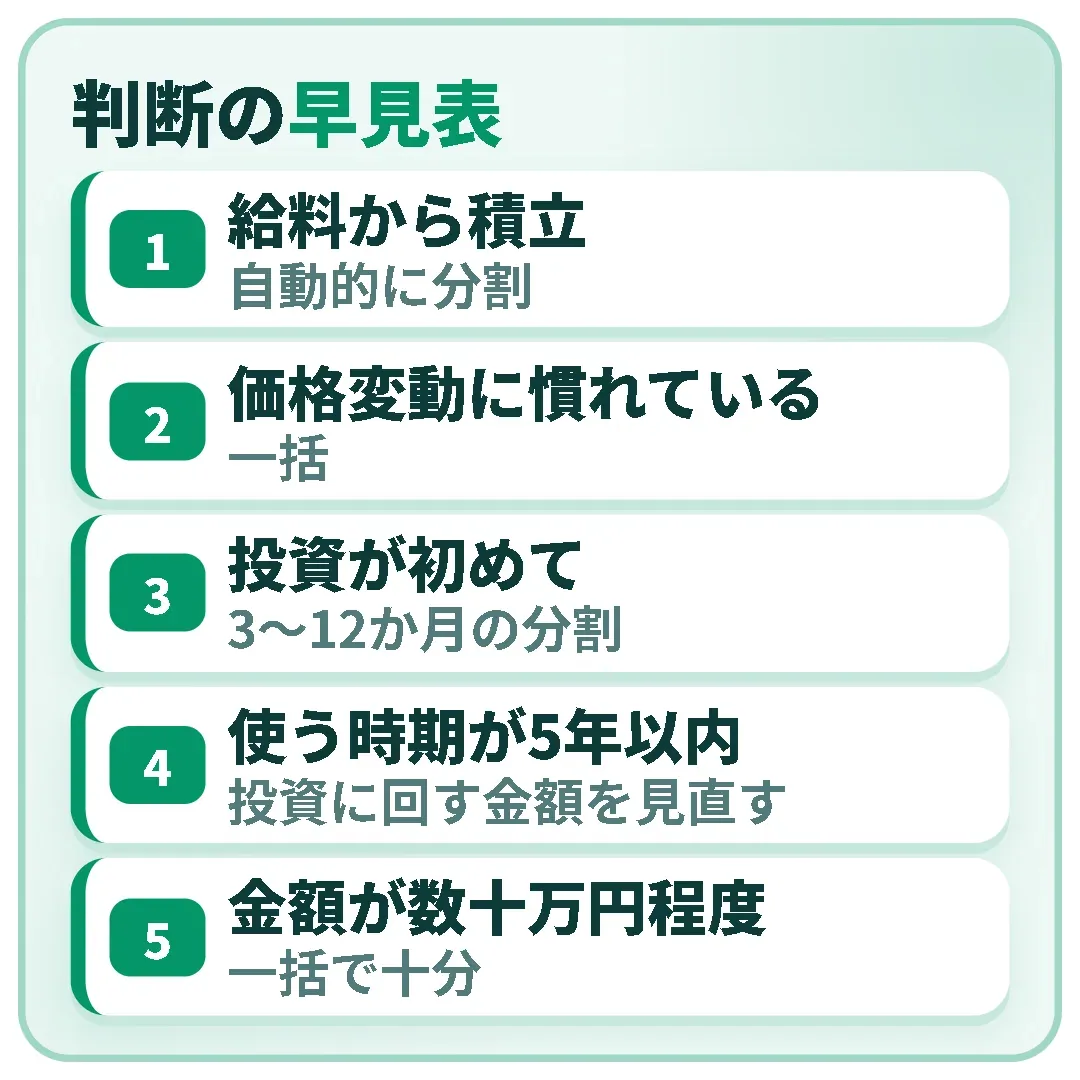
判断の早見表
| あなたの状況 | 向いている方法 |
|---|---|
| 毎月の給料から積み立てる | 自動的に分割(この議論の対象外) |
| まとまった資金があり、価格変動に慣れている | 一括 |
| 投資が初めて、下落で解約しそう | 3〜12か月の分割 |
| 使う時期が5年以内に決まっている | そもそも投資に回す金額を見直す |
| 金額が数十万円程度 | 迷う時間のほうが惜しい。一括で十分 |
率直に言うと、手元資金が少額なら悩むだけ損です。差額は数千円規模にしかなりません。
つまずきやすい点
ドルコスト平均法はリスクを消す手法ではありません。積立残高が積み上がるほど、1日の値動きで動く金額は大きくなります。10年目の「1%下落」は初月の比ではない。
もうひとつ多いのが、「暴落を待ってから一括で入れる」という待機です。待っている間も市場は動き、結局入れられないまま数年が過ぎる例をよく見ます。分割を選ぶなら、開始日と終了月を先に決めてしまうのが現実的です。
なお、NISAなど非課税制度を使う場合は、年間の投資枠と買付方法の制約が判断に影響します。制度の内容は改正されることがあるため、金融庁や利用中の金融機関の最新情報を確認してください。
よくある質問(FAQ)
Q. ドルコスト平均法なら元本割れしませんか?
A. 元本割れは起こり得ます。買付単価を平準化する手法であって、価格下落そのものを防ぐものではありません。売却時点の価格が平均取得単価を下回っていれば損失になります。
Q. 一括投資した直後に暴落したらどうすればいいですか?
A. 運用期間がまだ長く残っているなら、慌てて売らないことが基本の考え方です。ただし、下落に耐えられず解約してしまうくらいなら、最初から分割を選んだほうが合理的です。
Q. 分割するなら何か月に分けるのが適切ですか?
A. 一般的には3〜12か月程度が目安として語られます。長くすると現金で待つ期間が増え、機会損失も大きくなるため、期間は開始前に決めておくことをおすすめします。
まとめ
期待値なら一括、下落に耐えられるかが不安なら期間を区切った分割、というのが実務的な判断の分かれ目です。