退職後の健康保険は、家族の扶養に入れるかをまず確認し、入れなければ任意継続と国民健康保険の保険料を実際に見積もって安い方を選ぶのが基本です。退職日が決まったのに、どの保険にするか手を付けていない人は多いはずです。この記事では、選択肢3つの違い、保険料の決まり方、判断の順番、申請期限と途中で切り替えられるかを、退職時の比較手順に絞って整理します。
退職後の健康保険にはどんな選択肢がある?
会社員が退職後すぐに再就職しない場合、選べるのは主に次の3つです。
| 選択肢 | 保険料 | 加入できる期間 | 手続き先 |
|---|---|---|---|
| 任意継続(元の勤務先の健康保険) | 全額自己負担(会社負担分がなくなる) | 最長2年 | 協会けんぽの都道府県支部または健康保険組合 |
| 国民健康保険(国保) | 前年の所得・世帯人数・自治体で決まる | 期間の制限なし | 住所地の市区町村役所 |
| 家族の健康保険の被扶養者 | 本人負担なし | 収入要件を満たす間 | 家族の勤務先経由 |
扶養に入れれば保険料はかかりません。比べるべきなのは、扶養に入れなかった場合の任意継続と国保の二択です。
ステップ1:家族の扶養に入れるか確認する
最初に確認するのは被扶養者になれるかどうかです。一般的な目安は、今後の年間収入見込みが130万円未満(60歳以上や一定の障害がある人は180万円未満)で、同居なら扶養する家族の年収の半分未満とされています(日本年金機構・協会けんぽ、2026年時点)。
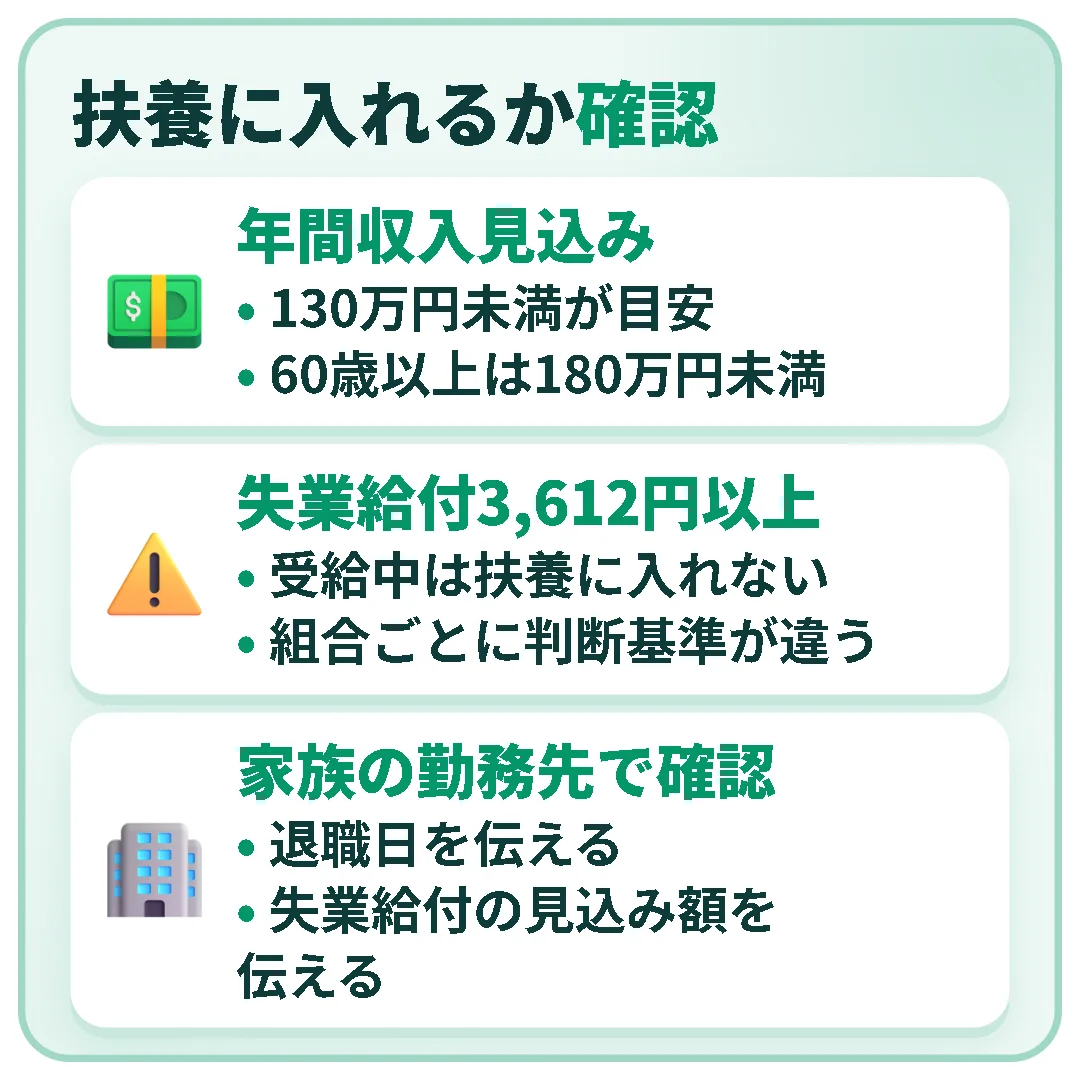
ここで見落としがちなのが失業給付です。雇用保険の基本手当の日額が一定額(3,612円)以上だと、受給している間は扶養に入れないと扱う健康保険が多くあります。退職金は通常、収入見込みに含めません。ただ、判断基準は健康保険組合ごとに少しずつ違います。家族の勤務先の担当者に、退職日と失業給付の見込み額を伝えて確認するのが一番早い方法です。
ステップ2:任意継続の保険料はどう決まる?
任意継続の保険料は、退職時の標準報酬月額に保険料率を掛けて計算します。在職中は会社が半分を負担していましたが、退職後は全額が自己負担です。給与明細の健康保険料がそのまま約2倍になると考えると、おおよその額がつかめます。
協会けんぽには上限があります。2026年度の任意継続の標準報酬月額の上限は32万円です(協会けんぽ、2026年度)。このため、在職中の標準報酬月額が50万円だった人も32万円として計算されます。
| 退職時の標準報酬月額 | 任意継続で使う額(協会けんぽ・2026年度) |
|---|---|
| 26万円 | 26万円 |
| 32万円 | 32万円 |
| 50万円 | 32万円(上限が適用される) |
保険料率は都道府県ごとに違い、40〜64歳は介護保険料も加わります。2026年度からは子ども・子育て支援金も上乗せされています。健康保険組合に加入していた人は、上限額も保険料率も組合ごとに決まるので、組合のサイトか担当窓口で金額を確認してください。
ステップ3:国民健康保険の保険料はどう見積もる?
国保の保険料は、前年の所得、世帯の加入人数、住んでいる市区町村の料率で決まります。同じ年収でも自治体によって年間で数万円以上の差が出ることがあるため、ネットの平均額で判断するのは危険です。
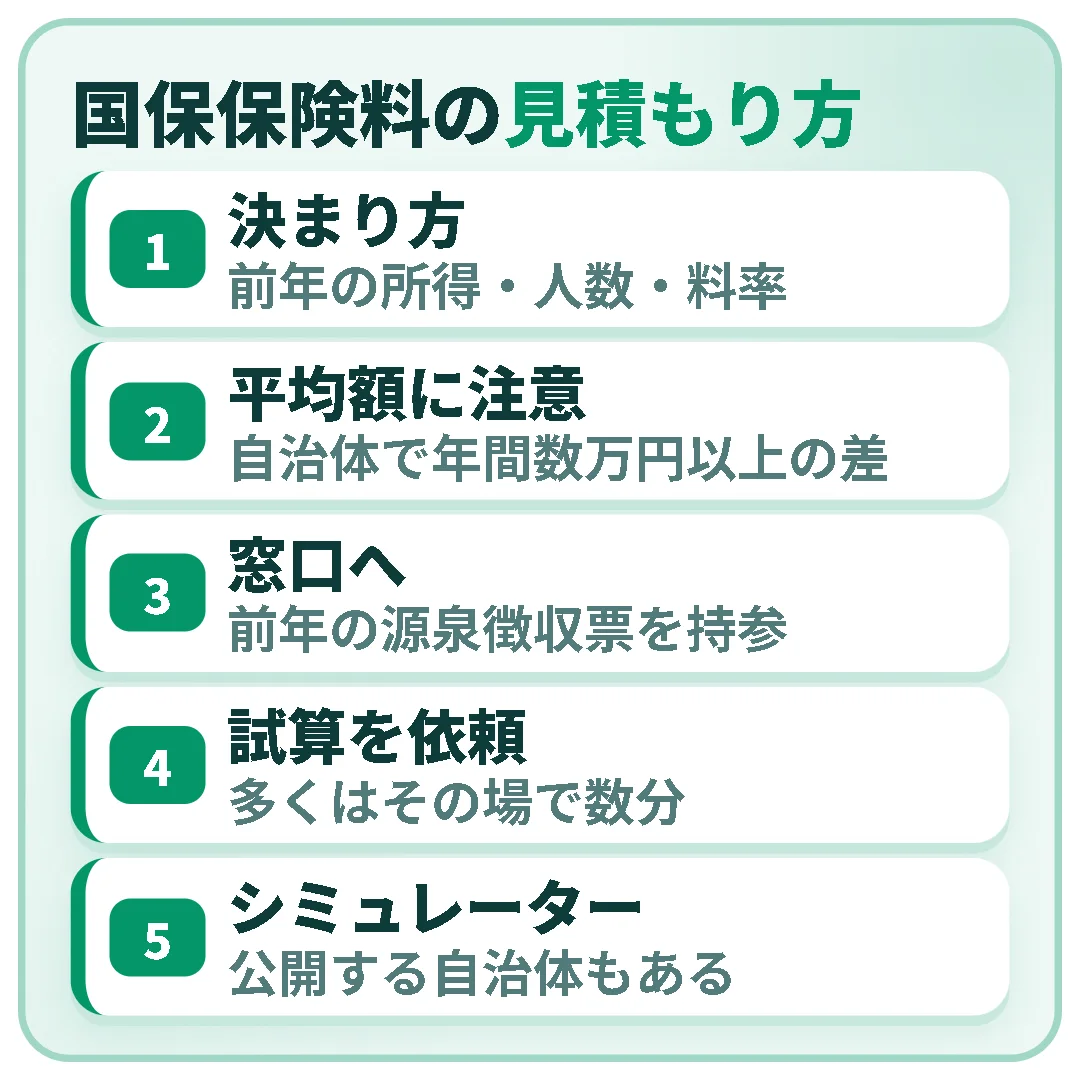
いちばん確実なのは、市区町村の国保の窓口に前年の源泉徴収票を持って行き、試算してもらうことです。窓口や電話で「退職後に国保に入った場合の保険料を試算したい」と伝えれば対応してくれる自治体が多く、多くはその場で数分で終わります。試算シミュレーターを公開している自治体もあります。
ここは少し面倒ですが、省略しない方がよい手順です。任意継続の額は給与明細から計算できますが、国保の額は窓口で聞かないと正確な数字が出ません。
会社都合で退職した場合は国保が安くなる?
倒産、解雇、雇い止めなどで離職した人は、国保の保険料が軽くなる場合があります。対象は、離職時に65歳未満で、雇用保険の特定受給資格者または特定理由離職者に当たる人です。前年の給与所得を100分の30とみなして保険料を計算し、軽減は離職日の翌日が属する月から翌年度末まで続きます(各市区町村の制度案内、2026年時点)。
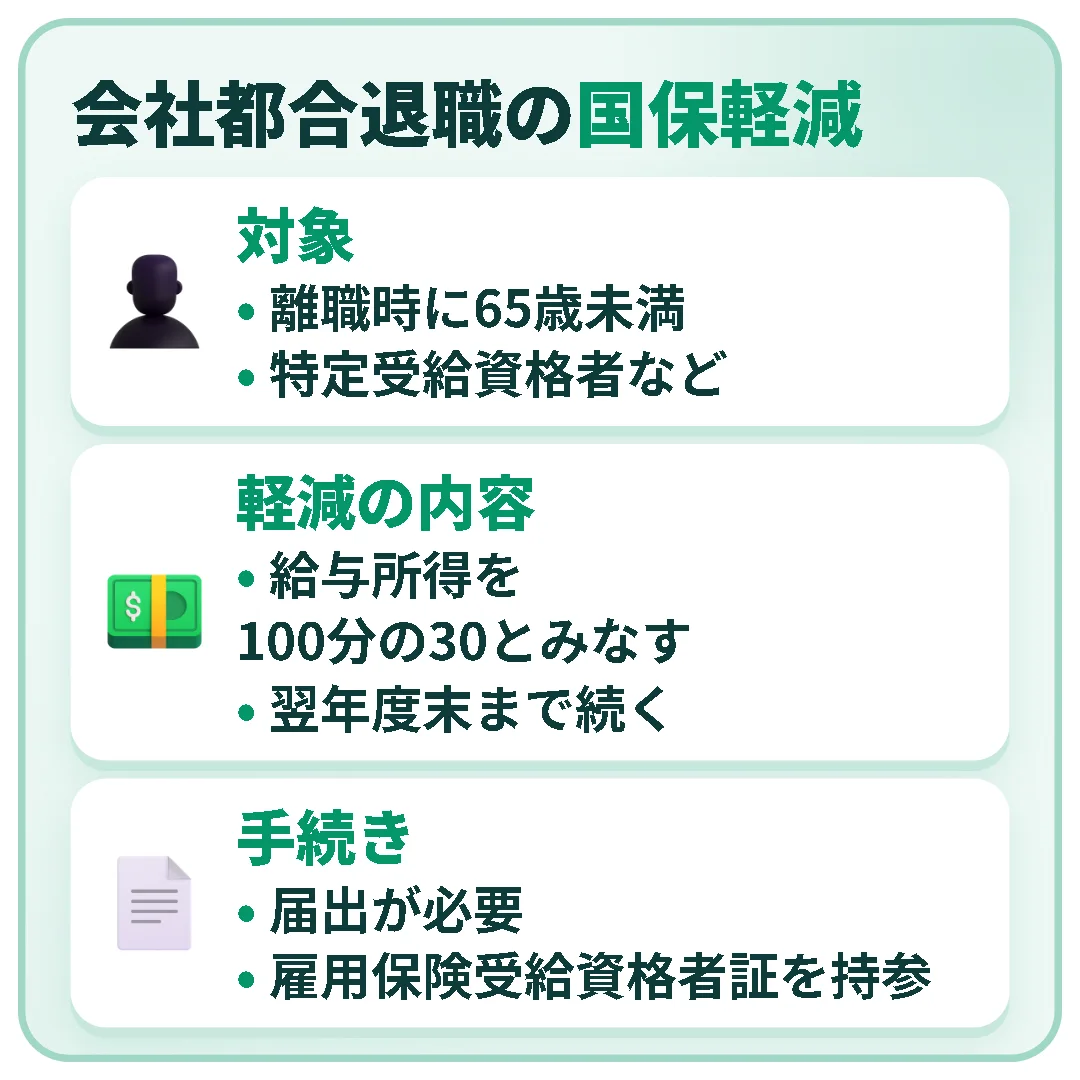
適用を受けるには届出が必要で、雇用保険受給資格者証などを持参します。ハローワークで受け取った書類の離職理由コードを見れば、対象かどうかを判断できます。会社都合の退職なら、この軽減を前提に国保の試算をもらってから任意継続と比べてください。順番を逆にすると判断を誤りやすくなります。
ステップ4:保険料以外に何を比べればよい?
保険料の差が小さい場合は、次の点も比べます。
| 比較項目 | 任意継続 | 国保 |
|---|---|---|
| 扶養家族の保険料 | 扶養家族を追加しても保険料は変わらない | 加入する人数に応じて増える |
| 2年目の保険料 | 原則として1年目と同じ額 | 退職した年の所得で計算し直すため、下がることが多い |
| 健康保険組合独自の給付 | 付加給付や保養所などが続く場合がある | なし |
| 傷病手当金・出産手当金 | 原則として支給されない | 原則として支給されない |
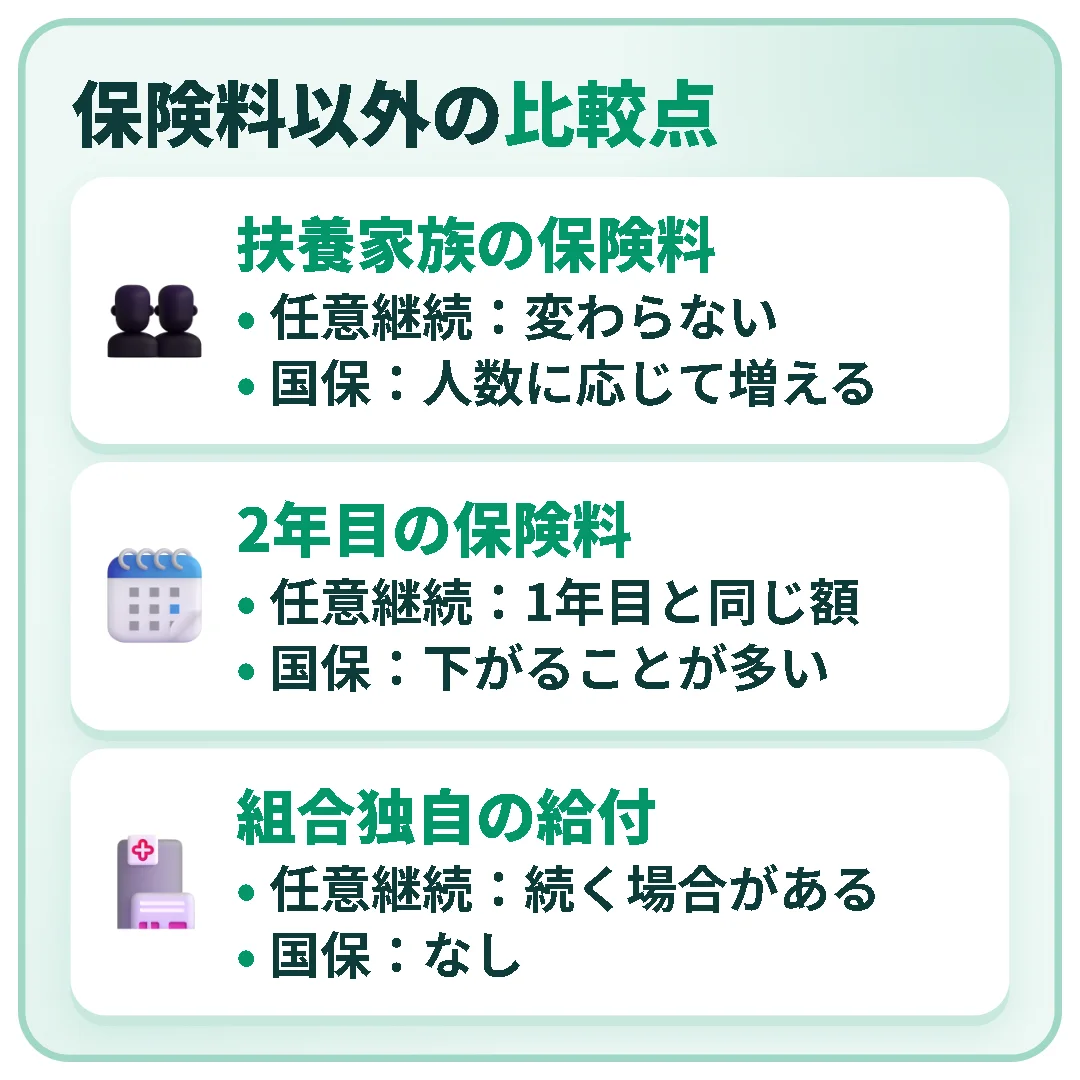
扶養している家族が多い人は任意継続が有利になりやすく、退職後に収入が大きく減る人は2年目から国保の方が安くなる傾向があります。「1年目は任意継続、2年目は国保」と切り替える人がいるのはこのためです。
申請期限はいつ?後から切り替えられる?
任意継続の申請期限は、資格を失った日(退職日の翌日)から20日以内です。必着なので、郵送する場合は日数に余裕を持たせてください。加入するには、退職日までに継続して2か月以上被保険者だったことが必要です(協会けんぽ、2026年時点)。
国保への加入届は、資格を失ってから14日以内に出すのが原則です。届出が遅れても、保険料は資格を失った月までさかのぼって請求されます。
2022年1月以降は、本人が申し出れば任意継続をやめられるようになりました。資格は申出の翌月1日に失われるので、任意継続から国保へ途中で移ることも可能です。反対に、国保から任意継続へは後から移れません。20日の期限を過ぎてから「やはり任意継続にしたい」と考える失敗が多いので、迷っている段階でも期限だけは先にカレンダーに書いておきましょう。
制度や金額は改定されることがあります。手続きの前に、協会けんぽ・健康保険組合・市区町村の最新情報を確認してください。
よくある質問(FAQ)
Q. 任意継続と国保、結局どちらが安い人が多いですか?
A. 在職中の給与が高く上限が適用される人や、扶養家族が多い人は任意継続が安くなりやすい傾向があります。ただし国保の保険料は自治体によって大きく違うため、両方の金額を実際に見積もって比べるのが確実です。
Q. 任意継続の保険料はまとめて払うと安くなりますか?
A. 協会けんぽでは、半年分や1年分をまとめて前納すると割引される仕組みがあります。割引率や申込の締切は年度ごとに案内されるので、加入先の最新情報を確認してください。
Q. 退職日の翌日にすぐ再就職する場合も手続きは必要ですか?
A. すき間なく次の会社の健康保険に入る場合は、任意継続や国保の手続きは不要です。1日でも空白がある場合は、その期間についてどれかの保険に加入する必要があります。
まとめ
退職後の健康保険は、扶養に入れるかを確認したうえで、任意継続(20日以内に申請)と国保(窓口で試算)の保険料を実際の数字で比べ、家族の人数や2年目の所得も考えて選ぶのが確実な順序です。