企業型DCの資産は、資格を失った月の翌月から6か月以内に、次の働き方に合った移換先へ自分で手続きして移す必要があります。退職の手続きに追われて「DCは後でいいか」と後回しにし、そのまま期限を過ぎてしまう人は少なくありません。この記事では、移換先の選び方、書類と申込先、放置したときに実際に引かれる手数料を順番に整理します。
移換の期限はいつまで?
期限は「加入者資格を喪失した月の翌月から起算して6か月以内」です(確定拠出年金法に基づく取り扱い、2026年10月時点)。資格喪失日は通常、退職日の翌日です。
たとえば3月31日に退職すると、資格喪失日は4月1日になります。翌月の5月から数えて6か月なので、10月末ごろが期限の目安です。ただし、手続きの書類が届いてから処理されるまでの期間もあるため、ぎりぎりに出すのは危険です。退職後1〜2か月のうちに動き出すのが無難です。
次の働き方で移換先はどう変わる?
移換先は、転職・退職後の立場で決まります。会社の規約や制度の改正で扱いが変わる場合があるため、最新の条件は勤務先と金融機関で確認してください。
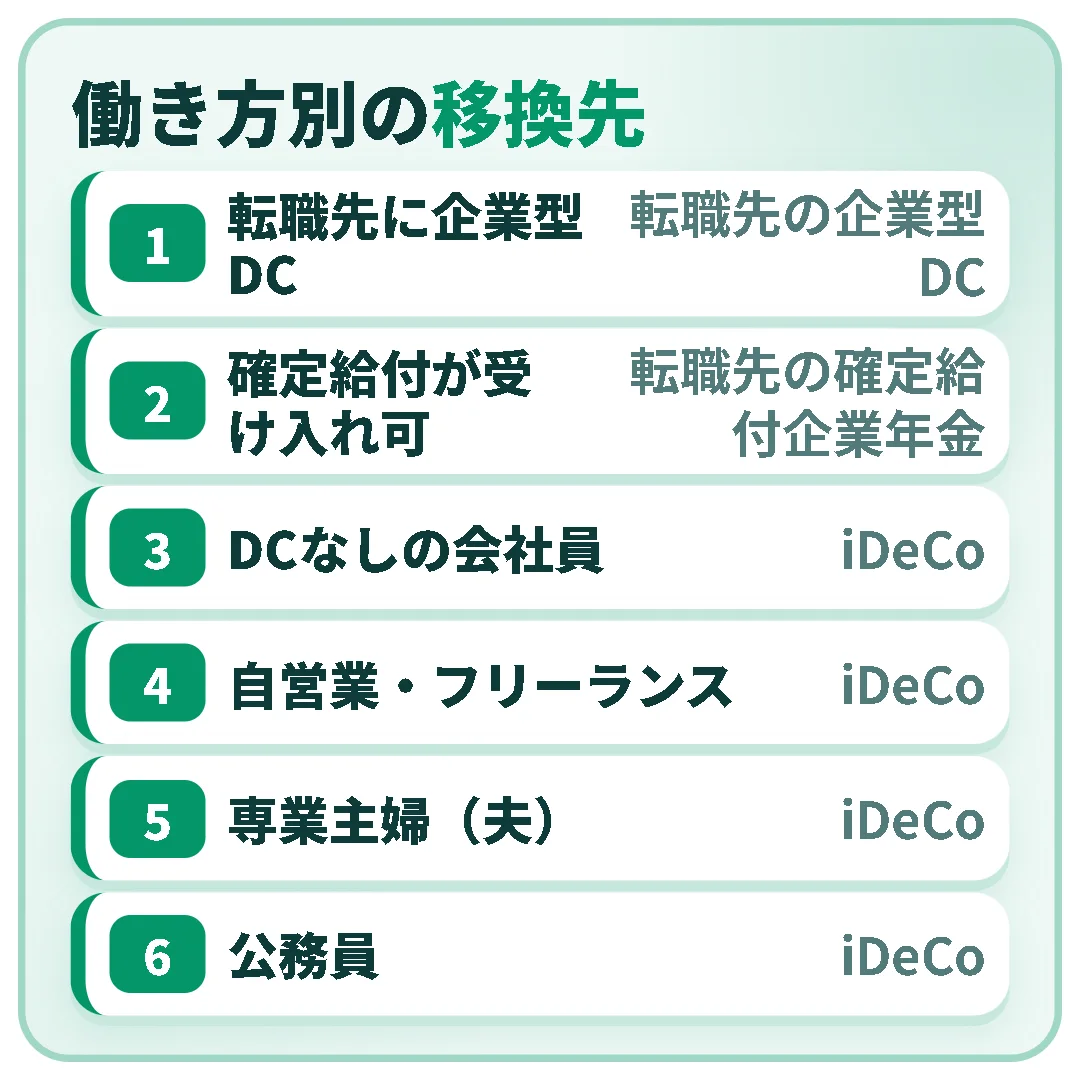
| 退職後の状況 | 主な移換先 | 申込先 |
|---|---|---|
| 転職先に企業型DCがある | 転職先の企業型DC | 転職先の担当部署(運営管理機関経由) |
| 転職先に企業型DCがない会社員 | iDeCo | iDeCoを扱う金融機関 |
| 自営業・フリーランス | iDeCo | iDeCoを扱う金融機関 |
| 専業主婦(夫)・公務員 | iDeCo | iDeCoを扱う金融機関 |
| 転職先の確定給付企業年金が受け入れ可 | 確定給付企業年金 | 転職先の担当部署 |
転職先に企業型DCがあるなら、そこへ移すのがいちばん手間が少ない方法です。iDeCoに移す場合は、掛金を出し続ける「加入者」になるか、掛金は出さずに運用だけ続ける「運用指図者」になるかを選びます。
ステップ1:手元で確認しておくこと
手続きの前に、次の3点を確認しておくと書類の記入で手が止まりません。
- 基礎年金番号(年金手帳や基礎年金番号通知書で確認)
- 前の会社の企業型DCの記録関連運営管理機関の名前(退職時に届く案内や加入者サイトで確認)
- 資格喪失日(退職日の翌日)
なかでも記録関連運営管理機関の名前は分からないことが多く、ここで止まる人がよく見られます。退職前に加入者サイトのログイン情報と一緒にメモしておくと安心です。
ステップ2:申込先へ書類を出す
iDeCoに移す場合は、金融機関に資料を請求し、「個人型年金加入申出書」(運用指図者になる場合は移換用の依頼書)を提出します。会社員として加入する場合も、掛金を自分の口座から払い込むなら、2024年12月から事業主の証明書は不要になりました(給与天引きの事業主払込にする場合は証明書が必要です)。給与天引きを選ぶ場合は転職先に証明書を頼むことになるため、入社直後に担当部署へ早めに相談しておくと待ち時間が減ります。
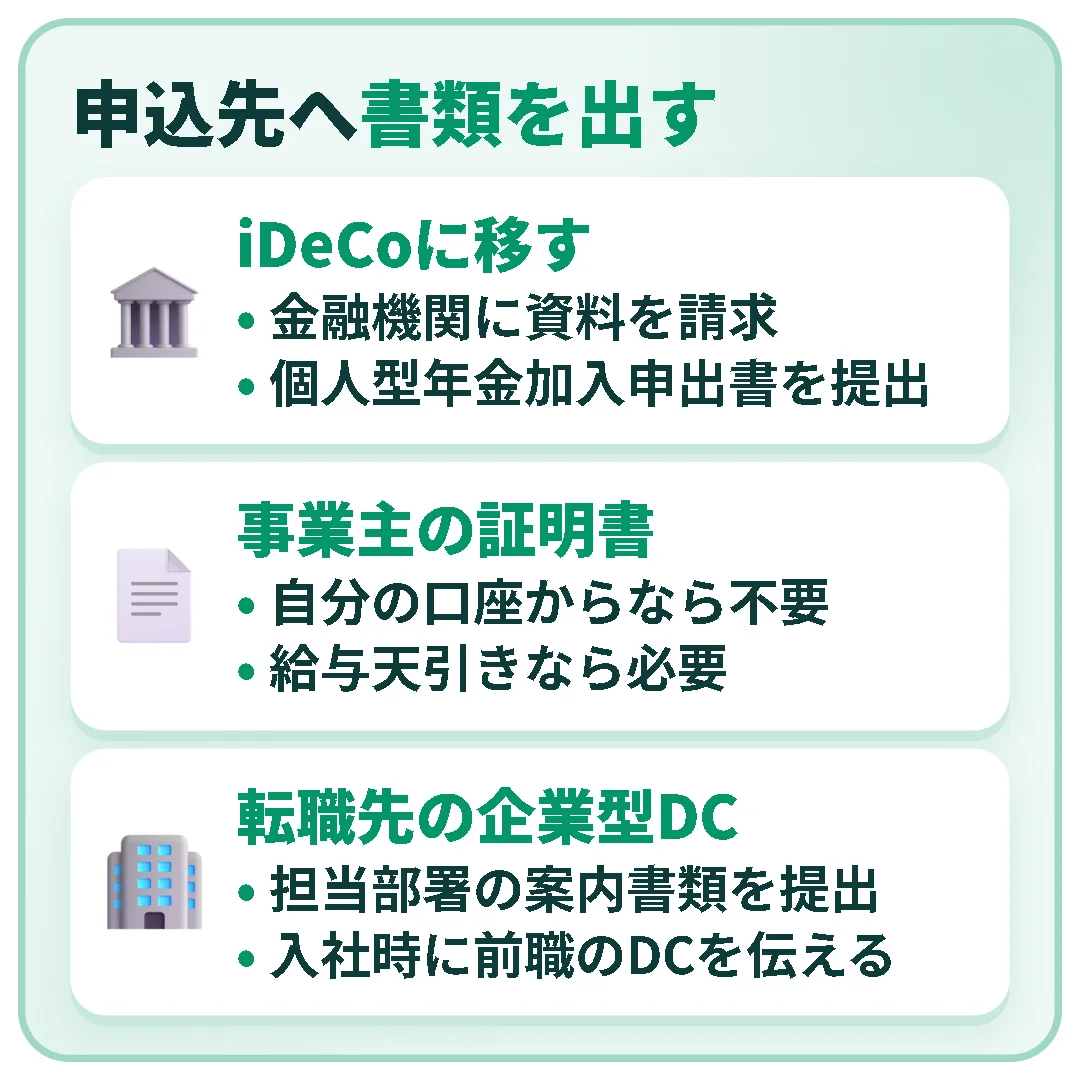
転職先の企業型DCに移す場合は、転職先の担当部署が案内する書類を提出します。書類の名前や流れは会社ごとに違うため、入社時の手続きで「前職の企業型DCがある」と伝えておきましょう。
移換のときに資産はどうなる?
移換のときは、それまでの投資信託などがいったんすべて売られ、現金にして移されます。商品をそのまま引き継ぐことはできません。
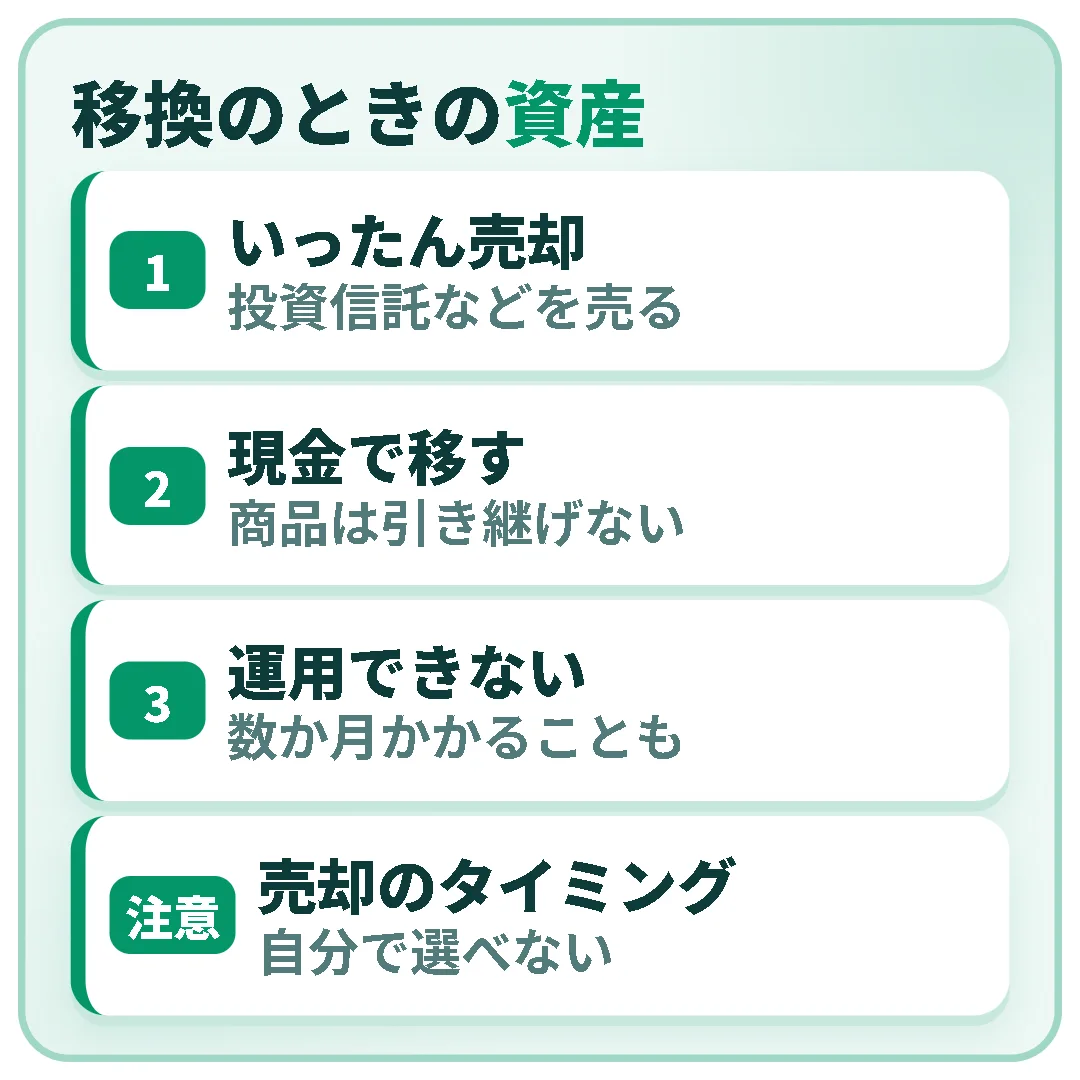
ここは少し気にしておきたい点です。売却されるタイミングは自分で選べず、相場が下がった時期に重なることもあります。手続きを始めてから移換先で運用を再開するまで数か月かかることがあり、その間は運用できません。タイミングを狙って期限を延ばすより、期限内に確実に済ませることを優先したほうがよいと考えます。
放置して自動移換されるとどうなる?
6か月以内に手続きしないと、資産は国民年金基金連合会へ自動的に移されます。主な手数料は次のとおりです(2026年4月改定後、国民年金基金連合会・特定運営管理機関)。
| 項目 | 金額 |
|---|---|
| 自動移換されるとき | 4,348円(連合会1,048円+特定運営管理機関3,300円) |
| 管理手数料 | 月98円(連合会40円+特定運営管理機関58円)。自動移換された月の4か月後からかかり、改定前は月52円 |
| 自動移換先から移換するとき | 特定運営管理機関分は1回550円(改定前は1,100円) |
手数料のほかにも、次のような不利益があります。
- 資産は現金のままで、運用されない
- 自動移換されていた期間は通算加入者等期間に入らず、60歳から受け取れない場合がある
- 本人が手続きするまで、資産は年金としても一時金としても受け取れない
管理手数料は毎月の残高から差し引かれるため、残高が少ない人ほど目減りの割合が大きくなります。金額は改定される可能性があるので、国民年金基金連合会の最新情報を確認してください。
よくある質問(FAQ)
Q. 自動移換された後でも、iDeCoや転職先の企業型DCに移せますか?
A. 移せます。iDeCoを扱う金融機関や転職先に申し出て手続きします。ただし、自動移換時の手数料は戻らず、移換するときにも手数料がかかります。
Q. 退職したらDCの資産をすぐ現金で受け取れますか?
A. 原則として60歳まで受け取れません。脱退一時金を受け取れる条件はかなり限られているため、該当するかは運営管理機関や公式情報で確認してください。
Q. iDeCoで掛金を出さず、運用だけ続けることはできますか?
A. できます。「運用指図者」になれば掛金を出さずに運用を続けられますが、口座管理の手数料は毎月かかります。
まとめ
企業型DCは資格喪失の翌月から6か月以内に、次の働き方に合った移換先へ自分で手続きすれば、自動移換の手数料と運用が止まる不利益を避けられます。