個人向け国債 変動10年は、国が発行する元本保証の債券で、金利が半年ごとに見直されるため、金利が上がる局面では定期預金より有利になりやすい商品です。「預金金利が物足りないけど、元本が減るものは怖い」という人にとって、最初に検討する価値のある選択肢です。この記事では仕組み、中途換金のルール、買い方、定期預金との比較を順に整理します。
変動10年はどんな仕組み?
変動10年は、満期10年・利払いは年2回の国債です。最大の特徴は、適用される利率が半年ごとに変わること。基準となる10年国債の金利に0.66を掛けた値が次の半年の利率になります。
| 項目 | 内容(2026年10月募集・第199回債、財務省発表) |
|---|---|
| 初回の適用利率 | 年2.05%(税引前) |
| 最低金利 | 年0.05%を保証 |
| 発行日 | 2026年11月16日 |
| 満期 | 10年(2036年11月15日償還) |
| 元本 | 満期・中途換金とも額面で戻る |
市場金利が下がっても年0.05%を下回らず、元本も国が支払いを約束しています。ただし金利は将来下がることもあるので、2.05%がずっと続くとは考えないでください。利率は毎月変わるため、購入前に財務省の発表を確認してください。
途中で解約(中途換金)できる?
できます。ただし発行から1年間は原則として換金できません。ここは定期預金との大きな違いで、「急に必要になったら崩せばいい」と考えて生活費まで入れると困ります。
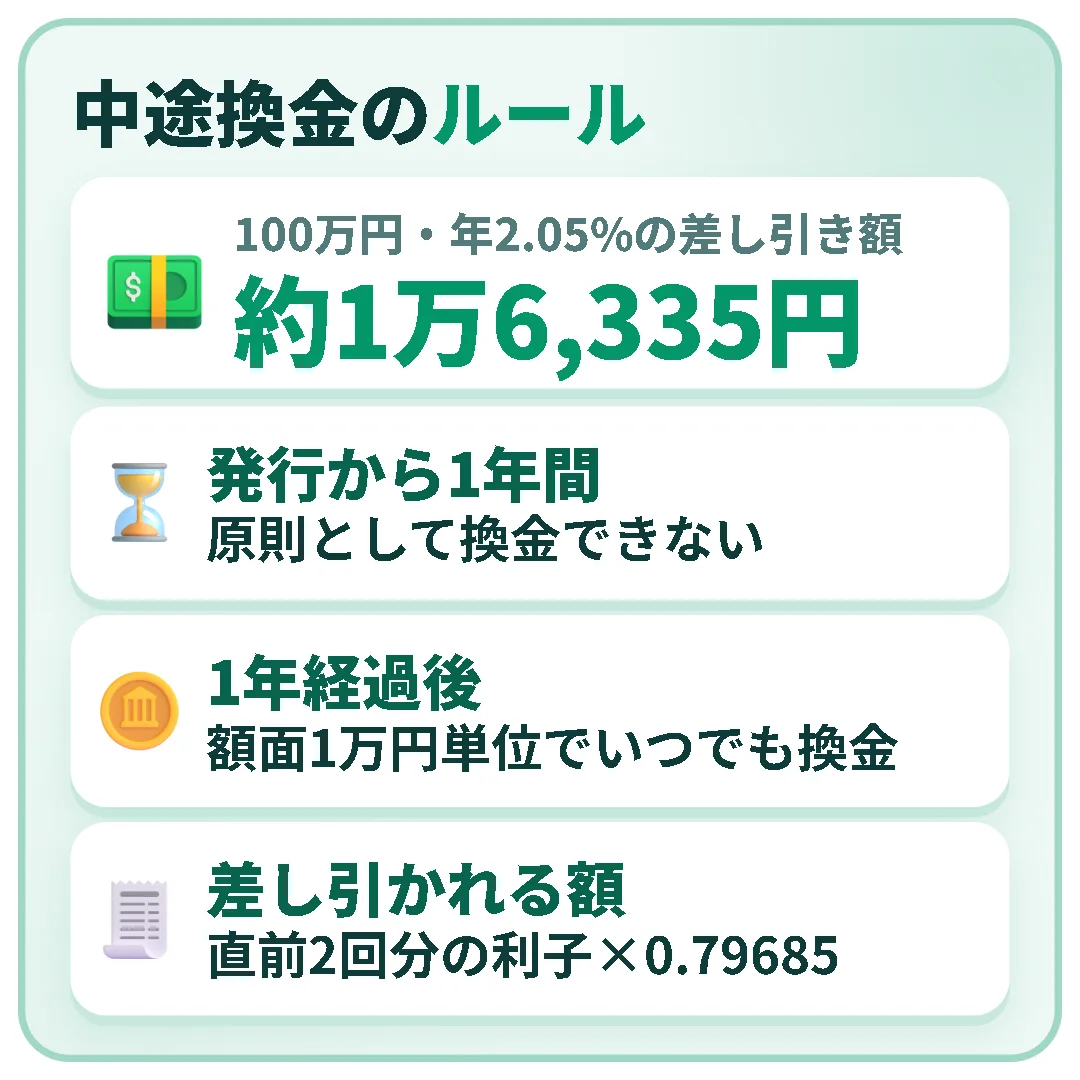
1年経過後は、額面1万円単位でいつでも換金でき、その際「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます(2026年10月時点、財務省の制度)。
具体例で見てみます。100万円を年2.05%で保有していた場合、半年分の利子は税引前1万250円。2回分で2万500円、これに0.79685を掛けた約1万6,335円が差し引かれます。実質的には、受け取った利子のうち約1年分を返すイメージです。元本そのものは減りません。
どこで、いくらから買える?
- 買える場所: 証券会社、銀行、信用金庫、ゆうちょ銀行・郵便局など
- 最低購入額: 額面1万円から、1万円単位
- 募集: 原則として毎月。2026年10月募集分の申込期間は10月8日〜10月30日
- 必要なもの: 取扱機関の口座(証券口座や国債用の口座)、本人確認書類、マイナンバー
ネット証券ならスマホで「債券」→「個人向け国債」と進み、タイプと金額を選ぶだけで、口座さえあれば数分で終わります。銀行や郵便局の窓口は、口座開設を含めると時間に余裕を見ておくと安心です。
購入キャンペーンは得なの?
証券会社などが「購入額に応じて現金プレゼント」といったキャンペーンを行うことがあります。条件次第では利回りの上乗せになりますが、注意点もあります。
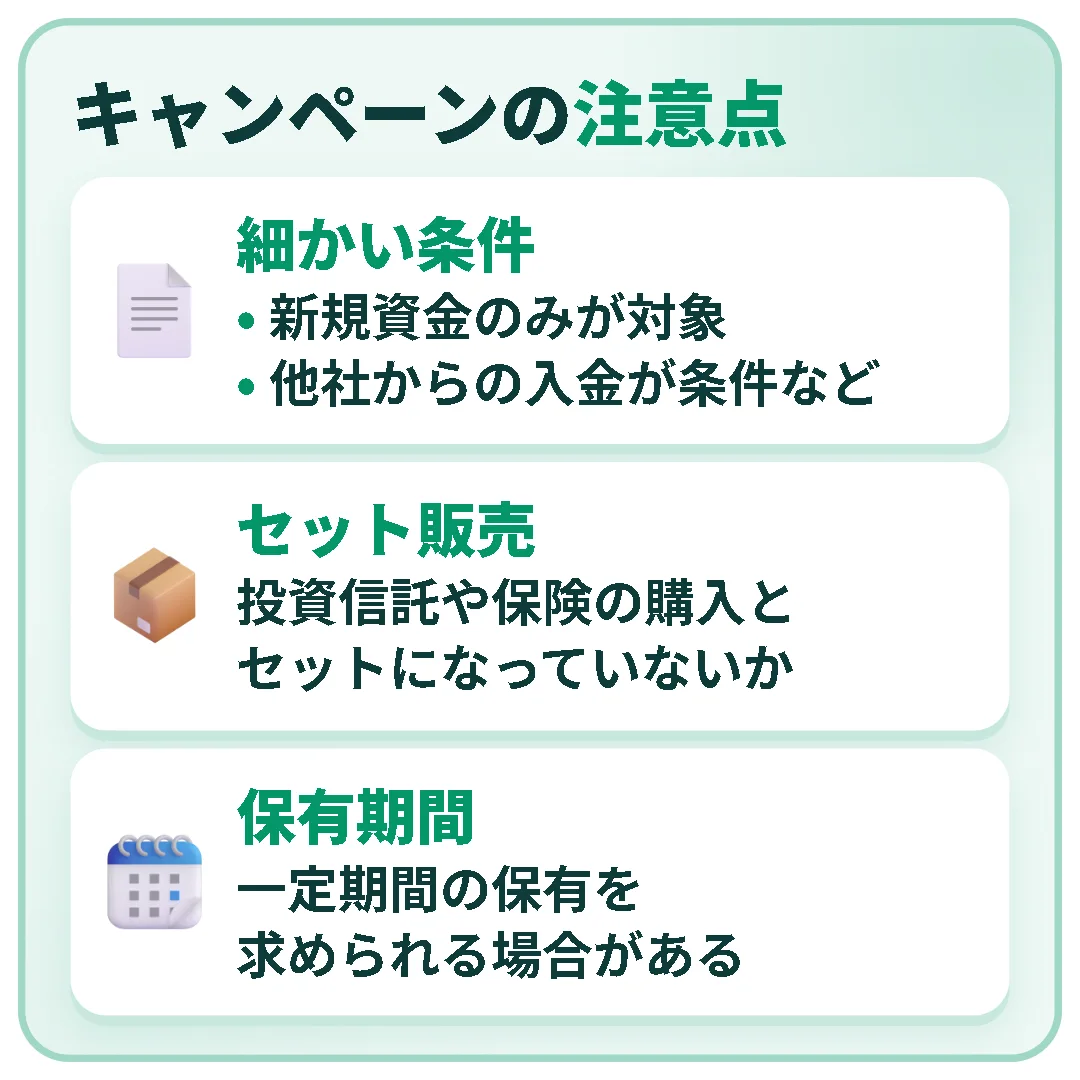
- 新規資金のみ対象、他社からの入金が条件など、細かい条件がある
- 投資信託や保険など別商品の購入とセットになっていないか
- キャンペーン期間中に一定期間保有し続ける必要がある場合がある
正直なところ、キャンペーンのために口座を何社も開く必要はありません。普段使う金融機関で条件が合えば使う、くらいで十分です。最新の条件は各社の公式発表を確認してください。
定期預金と比べてどちらがいい?
| 比較項目 | 変動10年 | 定期預金(固定金利) |
|---|---|---|
| 金利の決まり方 | 半年ごとに見直し | 預け入れ時に固定 |
| 金利上昇時 | 利率が追随しやすい | 満期まで低いまま |
| 金利低下時 | 下がる(最低0.05%) | 満期まで変わらない |
| 途中で引き出す | 発行1年後から、約1年分の利子相当を差し引き | 原則いつでも、中途解約利率が適用 |
| 預金保険 | 対象外(国が発行) | 1金融機関1人あたり元本1,000万円まで保護 |
| 利子への税金 | 20.315%(源泉徴収) | 20.315%(源泉徴収) |
判断の目安はシンプルです。今後金利が上がると予想するなら変動10年は追随できる分有利で、下がると予想するなら固定金利の定期預金の方が安心です。どちらになるか分からないので、手元資金は定期預金、1年以上使わない資金の一部を変動10年、と分けるのが現実的です。
なお、同じ個人向け国債の固定5年(年2.39%)・固定3年(年2.07%)は、2026年10月募集分(財務省)時点で利率が満期まで変わりません。今の水準で固めたい人はそちらも比較してください。
よくある質問(FAQ)
Q. 個人向け国債 変動10年で元本割れすることはありますか?
A. 満期まで保有しても中途換金しても、額面の元本は戻ってきます。ただし中途換金時は利子相当額が差し引かれるため、短期間で換金すると受け取った利子がほぼ相殺されることがあります。
Q. 変動10年は預金保険の対象ですか?
A. 対象外です。国が元利金の支払いを約束する債券なので、預金保険とは別の仕組みで守られています。購入した金融機関が破綻しても、国債自体は分別管理されています。
Q. 変動10年と定期預金はどちらに向いていますか?
A. 1年以上使わず、金利上昇に追随させたいお金なら変動10年、いつでも引き出せる状態にしておきたいお金なら定期預金が向いています。どちらか一方に寄せず、使う時期で分ける考え方もあります。
まとめ
個人向け国債 変動10年は、元本保証と最低金利年0.05%を持ちながら半年ごとに金利が見直される商品で、1年以上使わない資金を金利上昇に備えて置いておく選択肢になります。