生活防衛資金は「毎月必ず出ていく生活費×数か月分」を目安に決め、すぐ引き出せて元本が減らない場所に置くのが基本です。投資を始めたいのに「いくら残せば安心か」で手が止まっている人は多いはず。この記事では、月数の決め方、月の必要生活費の出し方、置き場所の比べ方を順に整理します。
生活防衛資金とは何のためのお金?
生活防衛資金は、病気・失業・急な出費で収入が途切れても、生活を崩さずにしのぐための現金です。老後資金や教育資金のような「将来使う予定のお金」とは目的が違います。使う時期は分からない。だからこそ、値下がりする可能性のある投資には回さず、別枠で確保しておきます。
ステップ1:月の必要生活費はどう計算する?
最初につまずくのがここです。手取り月収をそのまま使うと、金額が大きくなりすぎます。基準にするのは「収入が止まっても削れない支出」だけです。
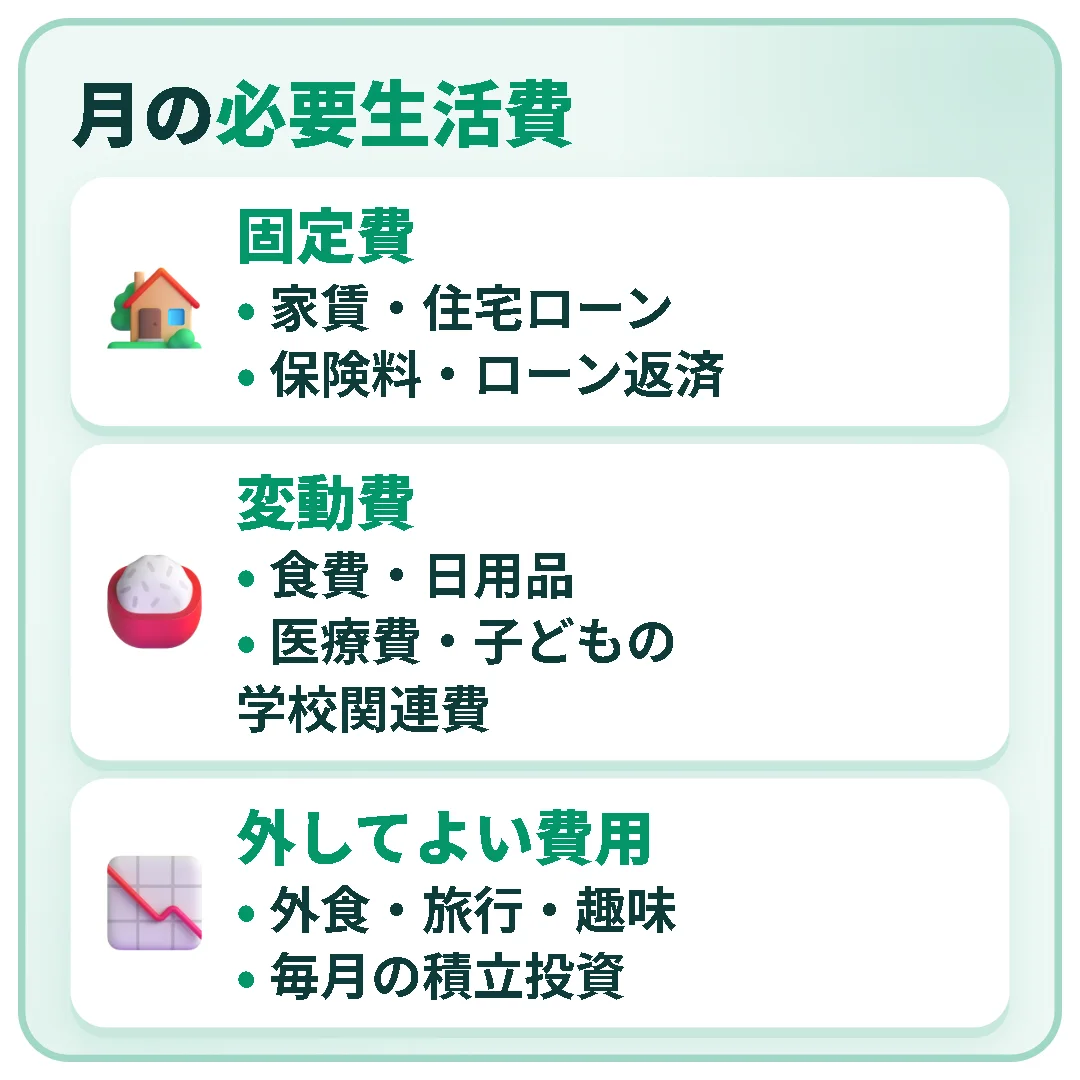
- 固定費:家賃・住宅ローン、水道光熱費、通信費、保険料、ローン返済
- 変動費:食費、日用品、医療費、子どもの学校関連費
- 外してよい費用:外食・旅行・趣味、毎月の積立投資
家計簿アプリや通帳の直近3か月分を見て、項目ごとに平均を出すのが手早い方法です。作業は30分ほどで終わります。よくある失敗は、年1回の支払い(自動車税・更新料など)を入れ忘れること。年額を12で割って月額に足しておきましょう。
ステップ2:何か月分を用意すればいい?
「生活費の3〜6か月分」という目安がよく紹介されますが、法律や公的機関が決めた基準ではありません。働き方や家族構成で必要な月数は変わります。
| 状況 | 目安の考え方 | 理由 |
|---|---|---|
| 会社員・独身 | 3か月分前後 | 傷病手当金や雇用保険の給付がある |
| 共働き世帯 | 3か月分前後 | 片方の収入が残りやすい |
| 片働き・子どもあり | 6か月分前後 | 収入源が1つで支出も大きい |
| 自営業・フリーランス | 6か月〜1年分 | 傷病手当金・雇用保険の給付がない場合が多い |
| 持病がある・収入の波が大きい | 多めに上乗せ | 収入が止まる可能性が高い |
あくまで出発点です。たとえば月の必要生活費が20万円で、会社員・独身なら60万円、自営業なら120万〜240万円が一つの目安になります。
ステップ3:公的な支援があると、どこまで減らせる?
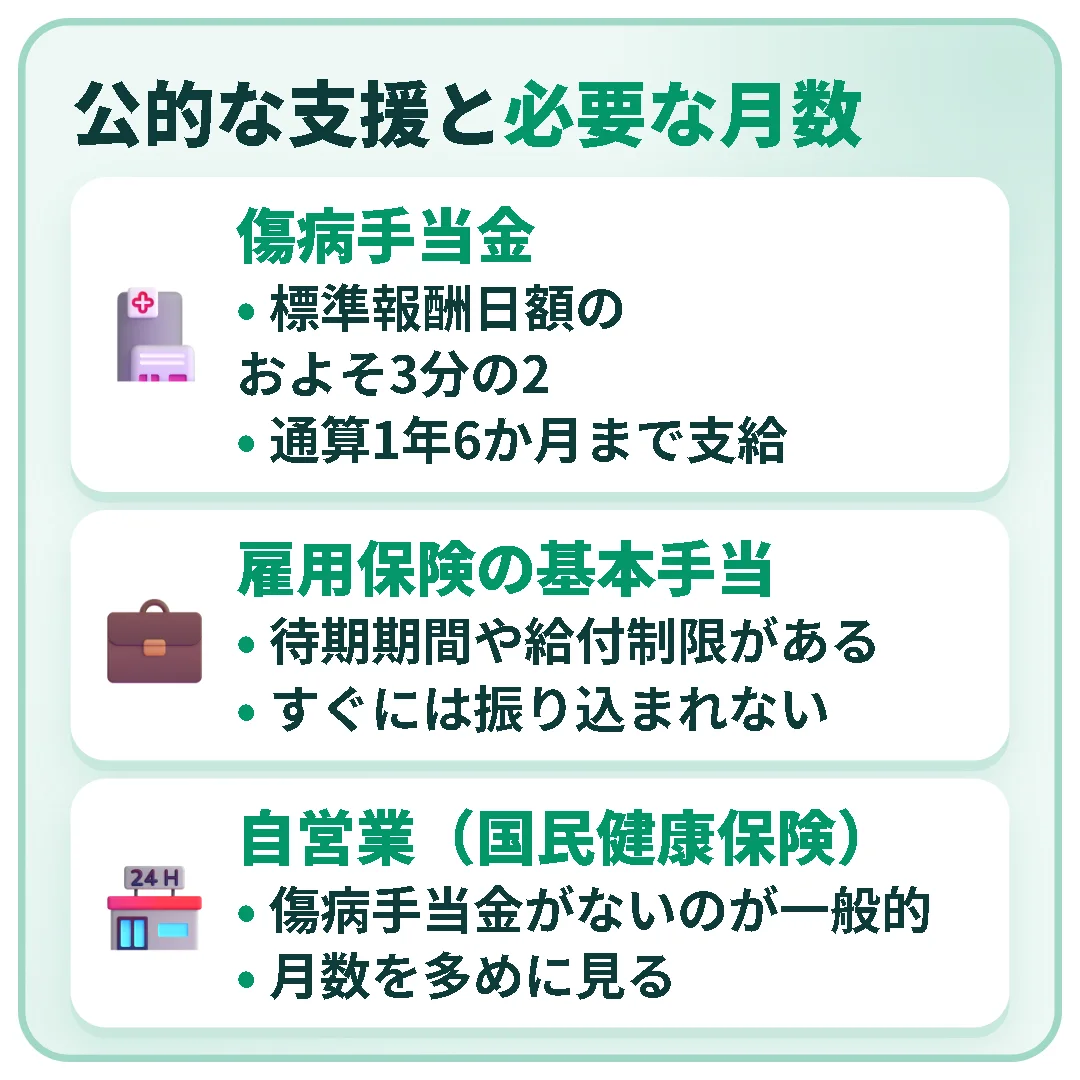
会社員の場合、収入がゼロになる期間は意外と短いことがあります。協会けんぽによると、2026年10月時点で傷病手当金は1日あたり標準報酬日額のおよそ3分の2が、支給開始日から通算1年6か月まで支給されます。失業した場合は雇用保険の基本手当がありますが、待期期間や給付制限があり、すぐには振り込まれません。
申請手順や支給までにかかる日数は、当ブログの「傷病手当金の申請方法」「失業保険の受給条件と手続き」の記事で詳しく解説しています。給付の条件は加入している健康保険や離職理由によって変わるので、最新の情報は勤務先や加入先の窓口で確認してください。
一方、国民健康保険に加入している自営業の人は、傷病手当金がないのが一般的です。月数を多めに見るのはこのためです。
ステップ4:置き場所はどこがいい?
条件は2つだけです。必要なときにすぐ引き出せること。元本が減らないこと。
| 置き場所 | 引き出しやすさ | 元本 | 注意点 |
|---|---|---|---|
| 普通預金 | すぐ引き出せる | 減らない | 金利は低め |
| ネット銀行の普通預金 | すぐ引き出せる | 減らない | 優遇金利に条件がつくことが多い |
| 定期預金 | 解約すれば引き出せる | 減らない | 中途解約すると金利が下がる |
| 個人向け国債(変動10年) | 発行から1年たてば換金できる | 国が元本を保証 | 換金時に直前2回分の利子相当額が差し引かれる |
財務省によると、2026年10月募集分の個人向け国債「変動10年」の利率は年2.05%(税引前)でした。利率は毎月の募集ごとに変わるので、最新の値は財務省のサイトで確認してください。預金保険機構の制度では、1つの金融機関につき1人あたり元本1,000万円とその利息までが保護されます(2026年10月時点)。
実際にやるなら、「生活費1〜2か月分は普通預金、残りは定期預金か個人向け国債」と分ける形が管理しやすいです。正直なところ、金利の差を気にして口座を細かく分けすぎる必要はありません。給与口座とは別に「防衛資金用の口座」を1つ作るだけでも、うっかり使ってしまうのを防げます。
よくある間違いは?
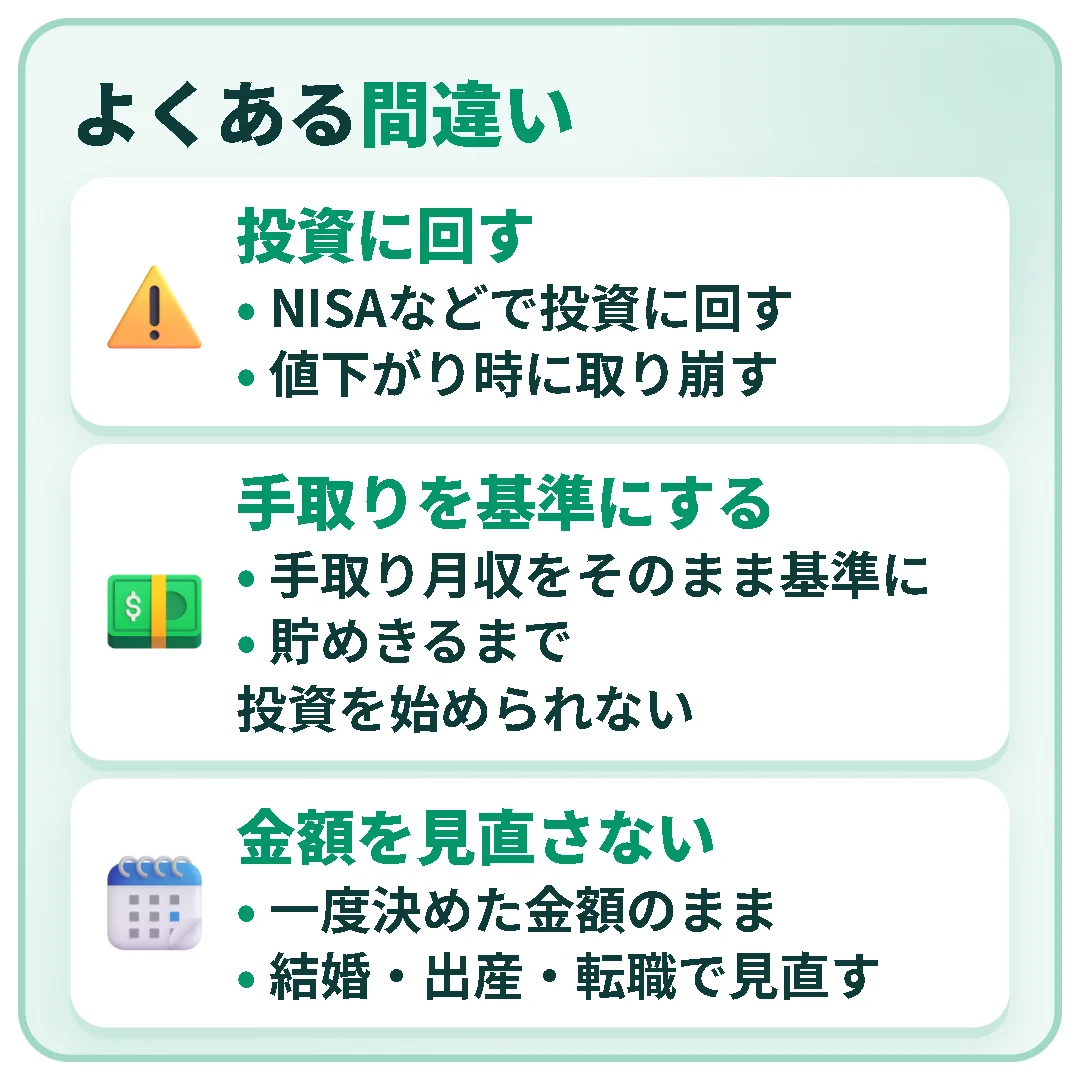
- 生活防衛資金をNISAなどで投資に回し、値下がりした時期に取り崩すことになる
- 手取り月収をそのまま基準にして、貯めきるまで投資を始められない
- 一度決めた金額を見直さない(結婚・出産・転職のタイミングで見直す)
全額がそろうまで投資を始めてはいけない、ということはありません。毎月の積立額を小さくして、並行して貯めるやり方もあります。
よくある質問(FAQ)
Q. 生活防衛資金と貯金は分けるべき?
A. 分けておくほうが管理しやすいです。旅行や家電の買い替えのような予定している出費と混ざると、いざというときに必要な額が残っていないことがあります。
Q. 生活防衛資金を新NISAで運用してもいい?
A. 一般的にはおすすめされません。新NISAで買える商品は元本保証がなく、お金が必要になった時期に値下がりしている可能性があるためです。
Q. 生活防衛資金が貯まるまで投資は始められない?
A. 必ずしもそうではありません。まず1〜3か月分を確保し、残りは少額の積立投資と並行して貯める人もいます。
まとめ
生活防衛資金は、収入が止まっても削れない月の生活費をもとに、働き方と公的な支援を考えて月数を決め、すぐに引き出せて元本が減らない場所に分けて置くのが基本です。