障害年金は「初診日」「保険料の納付」「障害の状態」の3つの要件を満たせば、病気やけがの種類を問わず請求できます。病気で働けなくなった本人や家族が最初につまずきやすいのは、制度の中身よりも「何年も前の初診日をどうやって証明するか」という点です。この記事では、3つの要件、申請の流れ、初診日の証明が難しいときの対処法を順に整理します。
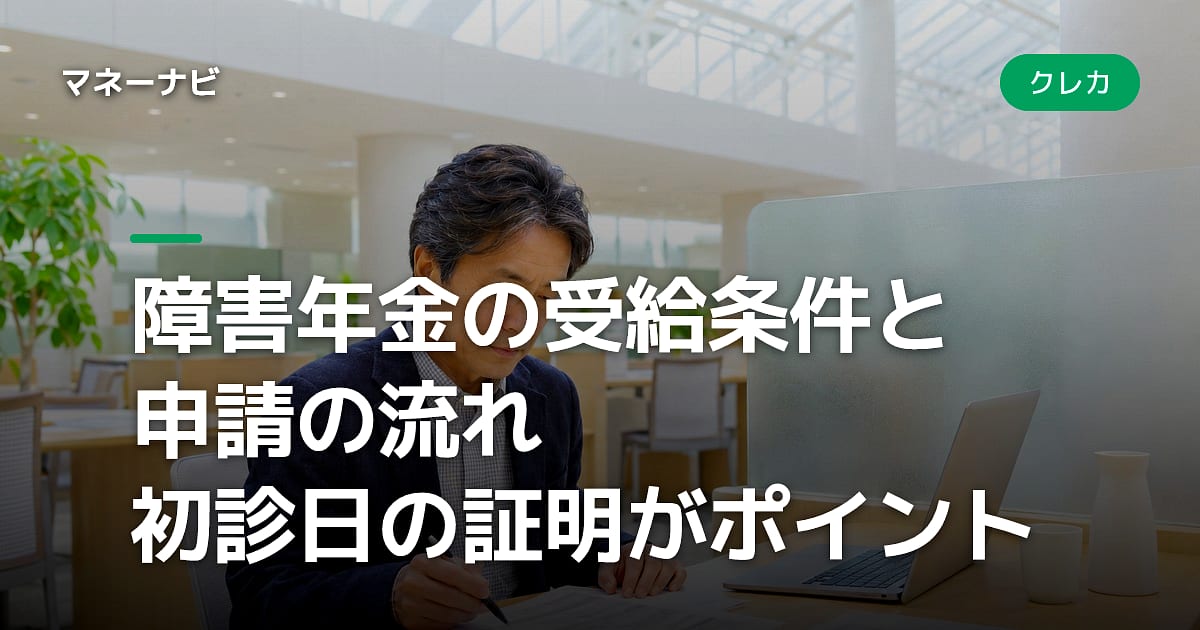
障害年金を受け取るための3つの要件は?
| 要件 | 内容 |
|---|---|
| 初診日要件 | 障害の原因となった病気・けがで初めて医師の診察を受けた日に、国民年金または厚生年金に加入していること(20歳前や60〜64歳で年金未加入の期間も対象になる場合あり) |
| 保険料納付要件 | 初診日の前々月までの加入期間のうち、3分の2以上が納付済みまたは免除。または直近1年間に未納がない(特例) |
| 障害状態要件 | 原則、初診日から1年6か月後の「障害認定日」に、法令で定める障害等級に該当すること |
直近1年間の未納を見る特例は、初診日に65歳未満であることが条件です。この特例は2026年3月末で期限を迎える予定でしたが、2025年6月に成立した年金制度改正法により、初診日が2036年3月末までにある場合まで10年延長されました。最新情報を確認してください。
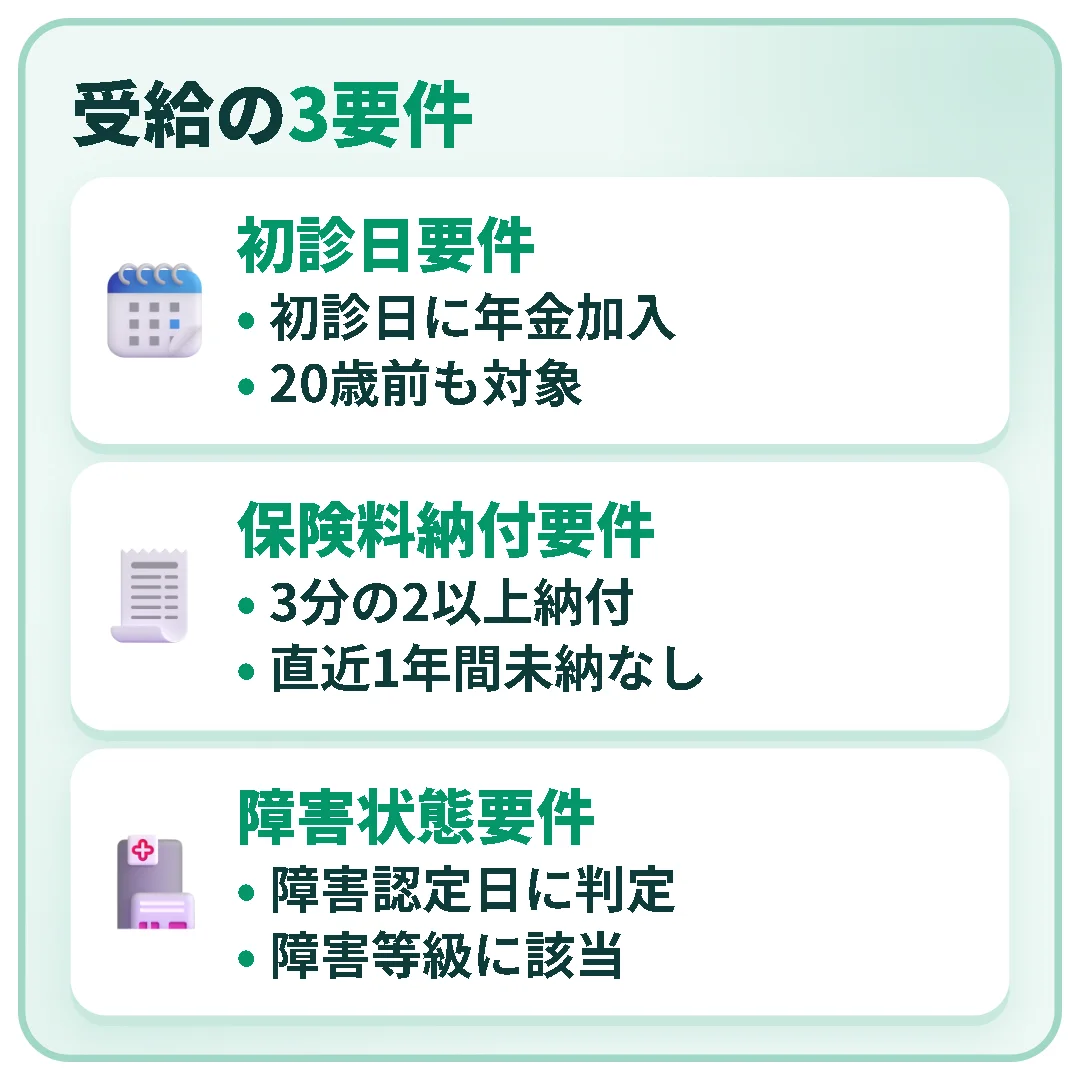
納付要件は「初診日の前日」の時点で判定されます。体調を崩してから慌てて未納分を払っても、要件を満たしたことにはなりません。ここは誤解が多いところです。
障害基礎年金と障害厚生年金はどう違う?
初診日に加入していた制度で、受け取れる年金が変わります。
| 区分 | 障害基礎年金(国民年金) | 障害厚生年金(厚生年金) |
|---|---|---|
| 対象等級 | 1級・2級 | 1級・2級・3級(3級より軽いと一時金の障害手当金) |
| 1級の年額 | 1,059,125円+子の加算 | 障害基礎年金1級+報酬比例部分×1.25+配偶者加給 |
| 2級の年額 | 847,300円+子の加算 | 障害基礎年金2級+報酬比例部分+配偶者加給 |
| 3級の年額 | なし | 報酬比例部分(最低保障額635,500円) |
金額はいずれも2026年度の額です(日本年金機構・厚生労働省、昭和31年4月2日以後生まれの場合)。子の加算は2026年度で第1子・第2子が各243,800円、第3子以降が各81,300円です。年金額は毎年度改定されるので、請求の時点で日本年金機構の最新の資料を確認してください。
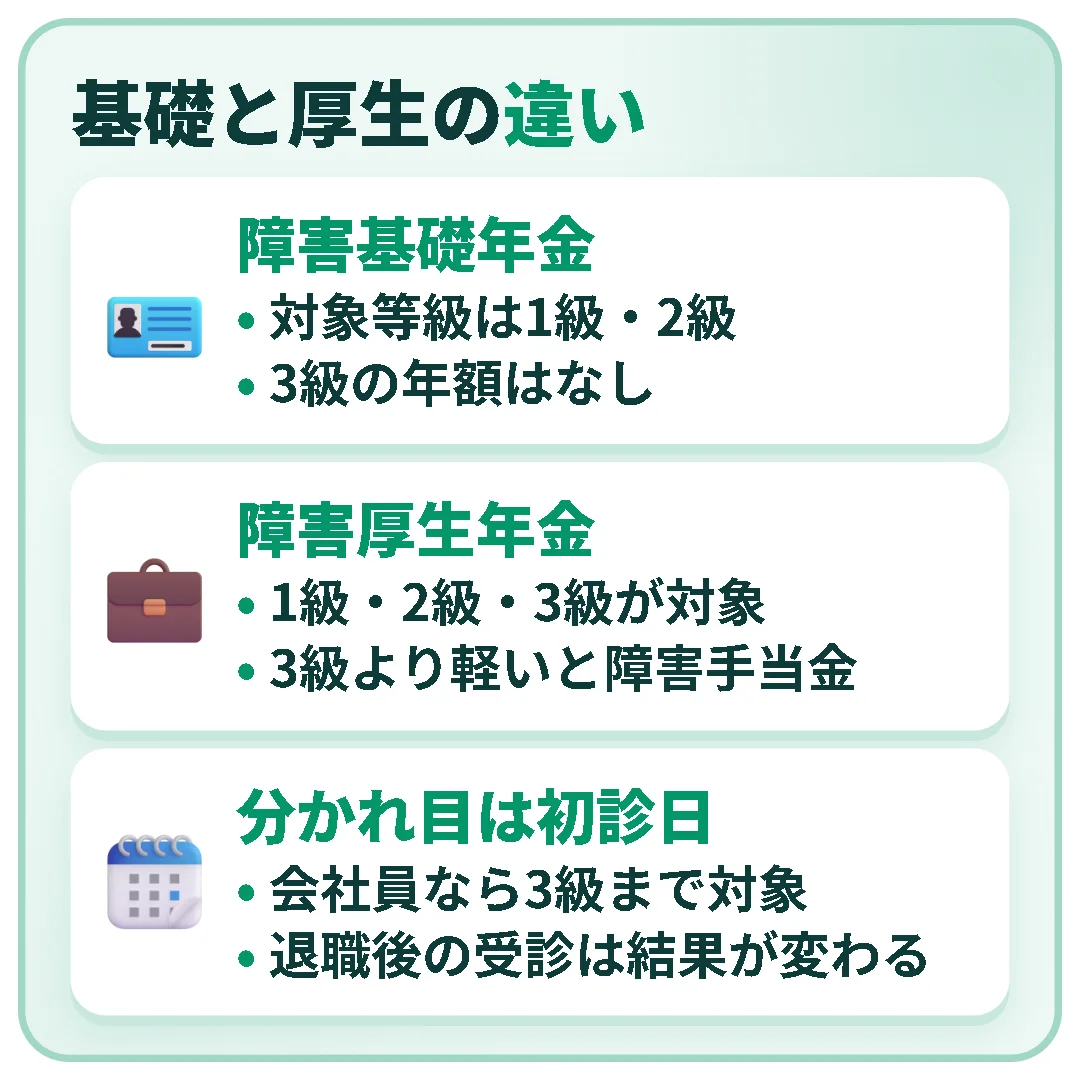
会社員のときに初診日があれば、3級まで対象が広がります。退職した後に初めて受診した場合とは結果が大きく変わるので、受診の時期は正確に確かめましょう。
申請はどんな流れで進める?
ステップ1:初診日を確認する
お薬手帳、診察券、領収書、健康保険の受診記録を手がかりに、最初に受診した医療機関を特定します。最初は内科などにかかっていて、後から専門の科に移った人は、最初の内科が初診になるのが一般的です。
ステップ2:受診状況等証明書を取る
初診の医療機関に「受診状況等証明書」を書いてもらいます。いまも同じ病院に通っているなら、診断書で初診日がわかるため不要なことがあります。
ステップ3:診断書を依頼する
診断書は障害の部位ごとに様式が分かれています(精神、肢体、腎疾患・肝疾患・糖尿病など)。障害認定日の時点で請求する「認定日請求」では、認定日から3か月以内の状態を書いた診断書が必要です。
ステップ4:病歴・就労状況等申立書を書く
発症から現在までの経過、仕事や日常生活での困りごとを自分で書く書類です。ここは少し面倒ですが、審査では重要な材料になります。「できること」だけでなく、どんな手助けを受けてそれができているのかまで書いておくと、実態が伝わりやすくなります。
ステップ5:年金事務所などで請求する
初診日が国民年金の期間なら市区町村の窓口か年金事務所、厚生年金の期間なら年金事務所に年金請求書と書類一式を出します。結果が届くまでの目安は、日本年金機構によると障害基礎年金で約3か月、障害厚生年金で約3か月半です。
初診日を証明できないときはどうする?
病院が閉院している、カルテの保存期間(医師法では5年)が過ぎて記録が残っていない、といった相談は珍しくありません。その場合は「受診状況等証明書が添付できない申立書」を書き、次のような資料を添えます。
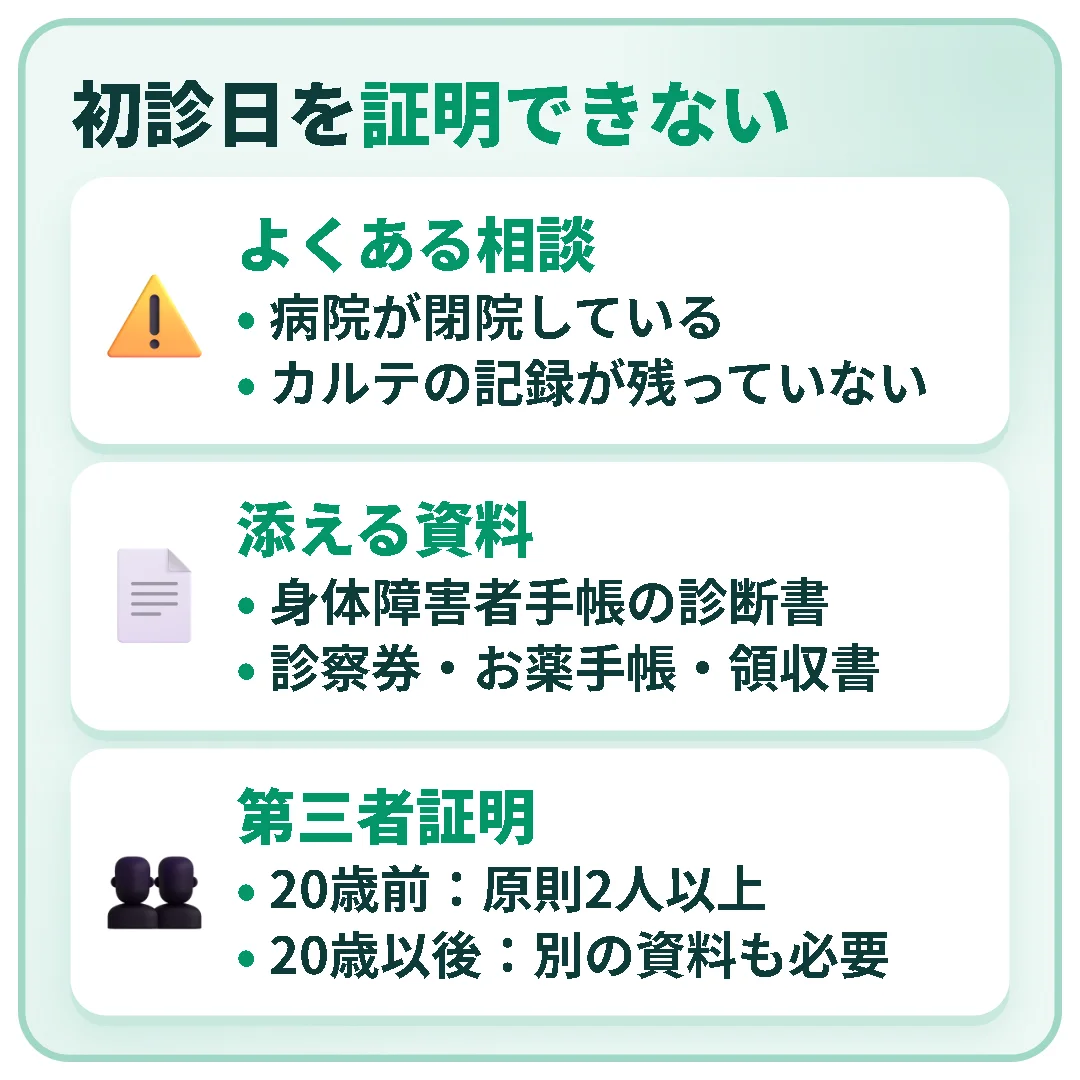
- 身体障害者手帳を申請したときの診断書
- 生命保険・医療保険の給付を請求したときの診断書
- 診察券、お薬手帳、領収書、紹介状
- 当時の受診を知っている人による第三者証明
第三者証明は、20歳前に初診日がある場合は原則2人以上の証明で認められることがあります。20歳以後の初診では、第三者証明に加えて、受診の時期がわかる別の資料も求められます。どの資料で足りるかは個別に判断されるため、年金事務所で事前に相談しておくと手戻りが減ります。
精神疾患や内臓の病気も対象になる?
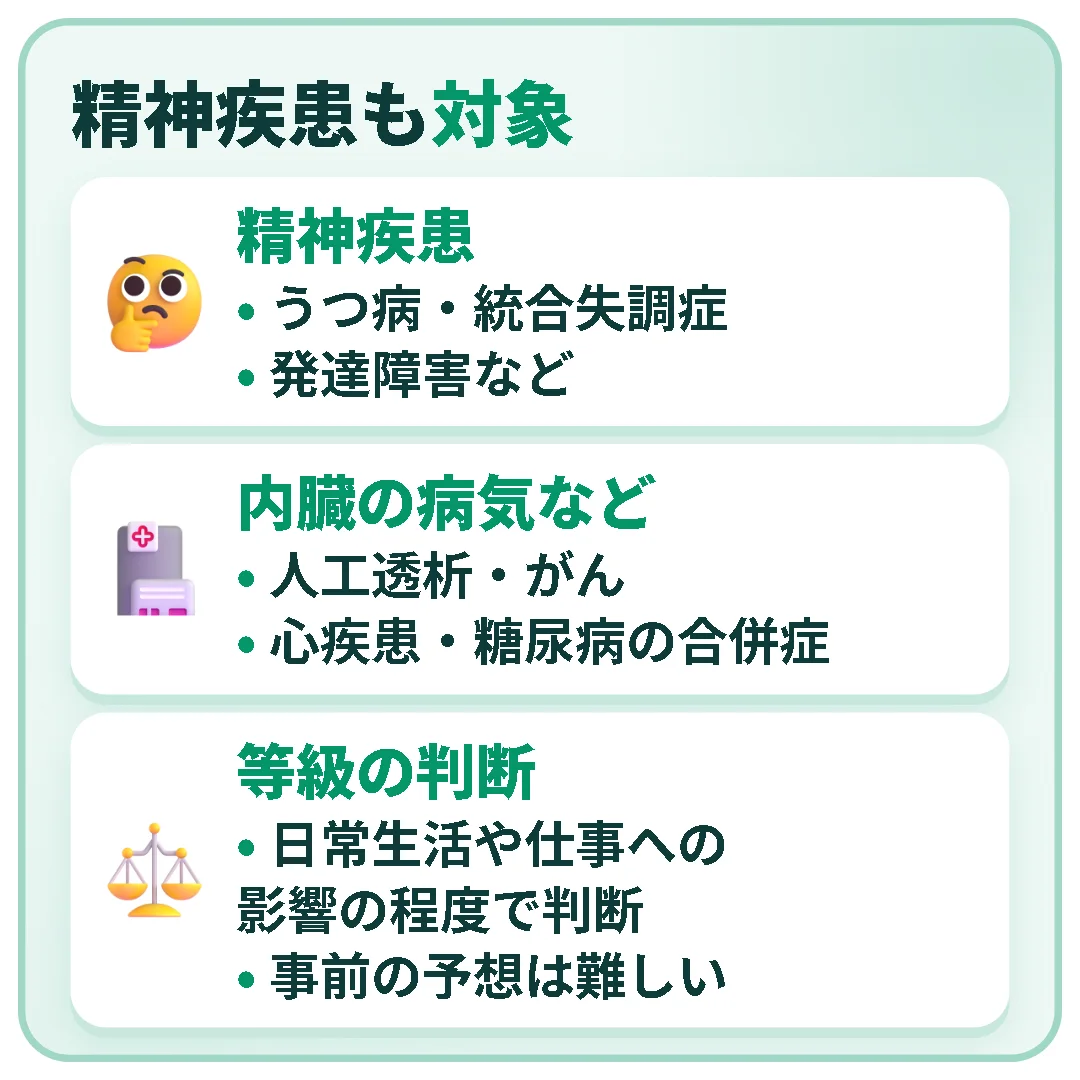
対象になります。うつ病、統合失調症、発達障害などの精神疾患のほか、人工透析、がん、心疾患、糖尿病の合併症なども認定の対象に含まれます。ただし等級に該当するかどうかは、診断名ではなく日常生活や仕事への影響の程度で判断されるので、事前に結果を予想するのは難しいところです。
書類集めが体力的に厳しい人は、社会保険労務士に依頼する方法もあります。報酬は着手金と成功報酬(年金額の数か月分など)を組み合わせる形が多く、事務所によって大きく違います。初診日がはっきりしていて書類も揃うなら、無理に依頼しなくても自分で請求できます。
傷病手当金や就業不能保険とはどう関係する?
健康保険の傷病手当金を受けている人が、同じ病気で障害厚生年金も受け取れるようになると、傷病手当金は年金との差額だけが支給される形に調整されます。多くの人は、まず傷病手当金(最長1年6か月)を受け、その期間が終わる頃に障害年金を請求する順番になります。民間の就業不能保険は契約内容によって扱いが異なるので、約款や保険会社への確認が必要です。
よくある質問(FAQ)
Q. 働いていても障害年金はもらえますか?
A. 働いていても受給できる場合があります。特に内臓の病気や身体の障害では、就労していても認定されることがあります。精神疾患の場合は、職場で受けている配慮の内容など、就労の実態も含めて判断されます。
Q. 障害認定日を過ぎてしまっても請求できますか?
A. 請求できます。認定日の時点で等級に該当していれば、さかのぼって請求でき、受け取れるのは最大5年分です。認定日に該当していなかった場合でも、その後に悪化していれば65歳の誕生日の前々日までに「事後重症請求」ができます。
Q. 20歳前に初診日がある場合、保険料の納付要件はありますか?
A. 納付要件はありません。そのかわり、本人の所得に応じて年金の一部または全部が止まる所得制限があります。制限の額は改定されることがあるので、最新情報を確認してください。
まとめ
障害年金は、3つの要件を確かめ、初診日を書類で裏付けられるかを最初に見通すことで、請求までの道筋がはっきりします。